مقدمه
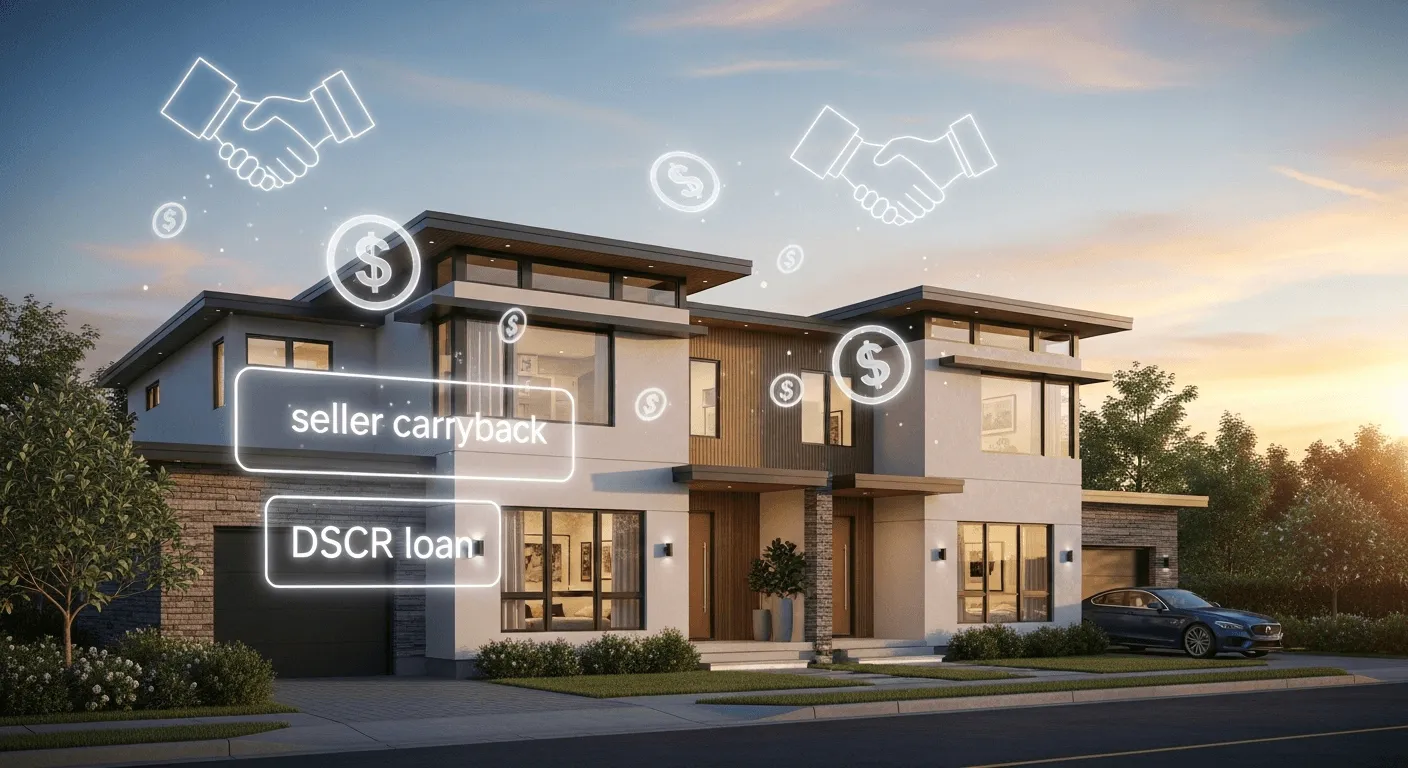
اگر فکر میکنید خرید املاک چندواحدی یعنی گذر از هفتخوان وام مسکن سنتی بانکی، دوباره فکر کنید. موفقترین سرمایهگذاران امروز میدانند چگونه از تأمین مالی خلاقانه برای املاک چندواحدی استفاده کنند؛ راهبردهای متفاوتی که میتوانند از محدودیتهای بانکها عبور کنند، رشد سبد املاک را سرعت ببخشند و معاملاتی را ممکن کنند که دیگران از دست میدهند. جریان نقدی بیشتر و کاغذبازی کمتر میخواهید؟ این راهنما توضیح میدهد که تأمین مالی خلاقانه چگونه و چرا میتواند شما را در بازار املاک چندواحدی جلو بیندازد.
آنچه در این مقاله میخوانید:
خلاصه – راهنمای سریع
- تأمین مالی خلاقانه برای املاک چندواحدی یعنی بررسی جایگزینهایی برای وامهای مسکن استاندارد.
- گزینههای محبوب: تأمین مالی توسط فروشنده، وامهای سرمایهٔ خصوصی، شراکت، سرمایهگذاری گروهی (Syndication)، وام هارد مانی (Hard Money) و اجاره با حق خرید (Lease Option).
- مزایا: بستن سریعتر معامله، شرایط انعطافپذیر و دسترسی به املاکی که وامدهندگان سنتی ممکن است رد کنند.
- کلید موفقیت: ریسکها را بشناسید، معاملات را درست ساختاربندی کنید و همیشه توافقهای حقوقی را مکتوب کنید.
بررسی دقیق
چرا از تأمین مالی خلاقانه برای املاک چندواحدی استفاده کنیم؟
وامدهندگان سنتی عاشق مدارک، امتیاز اعتباری بینقص و فرم W-2 هستند. اما بازار املاک سریع حرکت میکند و بسیاری از بهترین معاملات در چارچوب مرتب و مورد پسند بانکها نمیگنجند. تأمین مالی خلاقانه به سرمایهگذاران این انعطاف را میدهد که:
- روی معاملات داغ سریع اقدام کنند
- دربارهٔ شرایط پرداخت انعطافپذیر مذاکره کنند
- با پول نقد اولیهٔ کمتر از اهرم مالی استفاده کنند
- معاملهٔ املاکی را ببندند که به تعمیر نیاز دارند یا شرایطی «پیچیده» دارند
راهبردهای اصلی تأمین مالی خلاقانه
۱. تأمین مالی توسط فروشنده
- چگونه کار میکند: فروشنده نقش بانک را بازی میکند و به شما اجازه میدهد بهای ملک را بهصورت اقساطی بپردازید؛ اغلب با پیشپرداختی نسبتاً کم.
- مزایا: موانع کمتر برای واجد شرایط شدن، بستن سریعتر معامله و مذاکرهٔ مستقیم دربارهٔ نرخ بهره و شرایط.
- مناسب برای: فروشندگانی که انگیزهٔ فروش دارند، معاملات خارج از بازار و املاکی که به رسیدگی نیاز دارند.
۲. وامهای سرمایهٔ خصوصی
- چیست: قرضگرفتن از اشخاص (دوستان، خانواده یا سرمایهگذاران محلی) بهجای بانکها.
- چرا عالی است: شرایط انعطافپذیر و تأمین سریع وجه. مناسب برای پروژههای بازسازی یا پرکردن یک شکاف کوتاهمدت.
- احتیاط: نرخ بهره اغلب بالاتر از بانکهای سنتی است، پس بازده خود را با دقت محاسبه کنید.
۳. وامهای هارد مانی
- اصول کار: وام از وامدهندگان حرفهای که به ارزش ملک توجه میکنند، نه به امتیاز اعتباری شما.
- مزایا: سرعت. اغلب میتوانید معامله را ظرف چند روز ببندید، نه چند هفته.
- معایب: نرخ بهره و کارمزدهای بالاتر، بهعلاوهٔ دورهٔ بازپرداخت کوتاهتر؛ معمولاً ۶ تا ۲۴ ماه.
۴. شراکتها و سرمایهگذاریهای مشترک
- چگونه کار میکند: با سرمایهگذارانی همکاری کنید که پول نقد، اعتبار یا تخصص به همراه میآورند.
- چرا به آن فکر کنید: ریسک را تقسیم کنید، مهارتها را ترکیب کنید و با هم معاملات بزرگتری انجام دهید.
- هشدار: همیشه یک قرارداد شراکت مفصل داشته باشید تا بعدها دچار دردسر نشوید.
۵. سرمایهگذاری گروهی
- ایدهآل برای: خرید ساختمانهای آپارتمانی بزرگ یا مجموعهای از املاک.
- چگونه: سرمایهٔ چند سرمایهگذار روی هم گذاشته میشود و یک اسپانسر (Sponsor) معامله را مدیریت میکند.
- نکتهٔ حقوقی: رعایت مقررات مهم است! برای پرهیز از دردسرهای حقوقی، از قوانین کمیسیون بورس و اوراق بهادار آمریکا (SEC) پیروی کنید.
۶. اجاره با حق خرید و اجاره به شرط تملیک
- ساختار: یک ملک چندواحدی را با قرارداد اجاره و حق خرید در آینده در اختیار بگیرید.
- چرا از آن استفاده کنید: پول اولیهٔ کم، امکان امتحان ملک پیش از خرید و تثبیت قیمت خرید.
- عیب: اجارهبها ارزش ویژه (Equity) ایجاد نمیکند و شرایط ممکن است پیچیده باشد.
تاکتیکهای اجرایی
معامله و اهدافتان را ارزیابی کنید
- خرید، بازسازی و فروش سریع؟ هارد مانی ممکن است جواب دهد.
- نگهداری بلندمدت؟ تأمین مالی توسط فروشنده یا شراکت میتواند شرایط بهتری فراهم کند.
- داراییهای بزرگتر؟ سرمایهگذاری گروهی ممکن است راه شما باشد.
دربارهٔ همهچیز مذاکره کنید
- پیشپرداخت، نرخ بهره، مدت وام و حتی هزینههای بستن معامله؛ تأمین مالی خلاقانه یعنی معاملات سفارشی، نه وامهای قالبی و یکسان.
از خودتان محافظت کنید
- همیشه از قرارداد مکتوب استفاده کنید.
- با یک وکیل املاک مشورت کنید، بهویژه برای شراکتها یا سرمایهگذاریهای گروهی.
- اعتبار و قابل اعتماد بودن همهٔ وامدهندگان خصوصی و هارد مانی را بررسی کنید.
ریسکها و دامها
- نرخ بهرهٔ بالاتر (سرمایهٔ خصوصی و هارد مانی).
- پرداخت یکجای پایانی (Balloon Payment)؛ یعنی تسویهٔ مبلغی بزرگ در پایان مدت وام.
- ساختارهای پیچیده بدون مستندات روشن میتوانند به سردرگمی یا اختلاف منجر شوند.
- رعایت الزامات قانونی: بهویژه در سرمایهگذاریهای گروهی و سرمایهگذاریهای مشترک اهمیت حیاتی دارد.
نکات کلیدی
- تأمین مالی خلاقانه برای املاک چندواحدی معاملاتی را ممکن میکند که بانکها اغلب سراغشان نمیروند.
- تأمین مالی توسط فروشنده، سرمایهٔ خصوصی و هارد مانی، شراکت و اجاره با حق خرید هر کدام مزایا و معایب خود را دارند.
- رمز کار انعطافپذیری است؛ اما همیشه با قراردادهای روشن و مشاورهٔ متخصص از خودتان محافظت کنید.
- تسلط بر این راهبردها همان راهی است که سرمایهگذاران هوشمند با آن سبد املاک خود را گسترش میدهند، بازده را به حداکثر و ریسک را به حداقل میرسانند.
پرسشهای متداول
۱. تأمین مالی خلاقانه برای املاک چندواحدی چیست؟
تأمین مالی خلاقانه برای املاک چندواحدی به روشهای غیرسنتی تأمین سرمایه مانند تأمین مالی توسط فروشنده، وامهای خصوصی یا شراکت گفته میشود که در مقایسه با وامهای مسکن استاندارد، انعطاف بیشتری به سرمایهگذاران میدهد.
۲. آیا تأمین مالی توسط فروشنده برای ساختمانهای آپارتمانی رایج است؟
بله، بهویژه در ساختمانهای کوچکتر یا ساختمانهایی که مالکیت خصوصی دارند. فروشندگانی که انگیزهٔ فروش دارند، اگر درآمد ثابت یا فروش سریع بخواهند، ممکن است خودشان تأمین مالی را بر عهده بگیرند؛ اما این معمولاً به مذاکره نیاز دارد.
۳. آیا وامهای هارد مانی برای معاملات چندواحدی پرریسکاند؟
وامهای هارد مانی به دلیل نرخ بهرهٔ بالا و دورهٔ بازپرداخت کوتاه میتوانند پرریسک باشند. این وامها برای سرمایهگذاران باتجربهای که راهبرد خروج محکمی دارند مناسبترند.
۴. آیا میتوانم ملک چندواحدی را بدون پیشپرداخت بخرم؟
این کار از طریق راهبردهایی مانند شراکت، سرمایهگذاری گروهی یا تأمین مالی توسط فروشنده با شرایط خلاقانه ممکن است. با این حال، معاملات «بدون پیشپرداخت» نادرند و به مهارت مذاکرهٔ قوی نیاز دارند.
۵. بزرگترین اشتباه در تأمین مالی خلاقانه چیست؟
واردشدن به معامله بدون مشاورهٔ حقوقی یا قرارداد مکتوب یک اشتباه رایج است. همیشه معاملات خود را مستند کنید و شرایط را بفهمید تا از سرمایهگذاریتان محافظت کنید.
همهٔ مناطقی را که علی در آنها فعالیت میکند در راهنمای شهرهای جنوب کالیفرنیا ببینید. مطلب مرتبط: وامهای FHA در کالیفرنیا. دربارهٔ وضعیت خودتان سؤال دارید؟ با علی صحبت کنید؛ او مشاور املاک و کارشناس وام دارای مجوز است. شمارهٔ تماس: (949) 818-1000.